|
||
podział tematyczny • wydawnictwa anglojęzyczne podział tematyczny Newsletter: • Zamów informacje o nowościach z wybranego tematu Informacje: • sposoby płatności i dostawy • kontakt • Cookies na stronie • Regulamin zakupów Napisz propresssp@gmail.com |
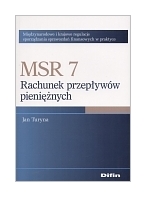
MSR 7. RACHUNEK PRZEPŁYWÓW PIENIĘŻNYCHTURYNA J.wydawnictwo: DIFIN , rok wydania 2008, wydanie Icena netto: Międzynarodowy Standard Rachunkowości nr 7 wyjaśnia podstawowe zagadnienia związane ze sprawozdawczością finansową w zakresie przepływów pieniężnych. Niniejsze opracowanie, prezentując szczegółowo zagadnienia składające się na MSR 7, zawiera jednocześnie analizę porównawczą tego standardu z polskimi regulacjami prawnymi w zakresie przepływów pieniężnych, a zwłaszcza z Krajowym Standardem Rachunkowości nr 1. W opracowaniu omówiono m.in. cele, zakres i podstawowe pojęcia związane z przepływami pieniężnymi, scharakteryzowano strukturę raportu w podziale na trzy rodzaje działalności: operacyjną, inwestycyjną oraz finansową. Praca zawiera szczegółową charakterystykę informacji w raporcie, zasady ich opracowywania, a także opis podstawowych narzędzi służących wykorzystaniu rachunku przepływów pieniężnych do oceny sytuacji finansowej jednostki, zwłaszcza oceny jej płynności. Tak przygotowana publikacja jest adresowana nie tylko do podmiotów gospodarczych zobowiązanych do stosowania Międzynarodowych Standardów Sprawozdawczości Finansowej, może być także wykorzystana do celów dydaktycznych na wyższych uczelniach oraz na szkoleniach specjalistów i kursach podyplomowych. Spis treści WSTĘP Część 1. Cele, zakres i podstawowe pojęcia z zakresu MSR 7 ROZDZIAŁ 1. Przepływy pieniężne w koncepcjach i zasadach rachunkowości Część 2. Prezentacja rachunku przepływów pieniężnych ROZDZIAŁ 1. Działalność operacyjna Część 3. Charakterystyka informacji w rachunku przepływów pieniężnych ROZDZIAŁ 1. Przepływy środków pieniężnych z działalności operacyjnej
(metoda pośrednia) ROZDZIAŁ 3. Przepływy środków pieniężnych z działalności inwestycyjnej ROZDZIAŁ 4. Przepływy środków pieniężnych z działalności finansowej Część 4. Ocena płynności finansowej jednostki na podstawie informacji z rachunku przepływów pieniężnych ROZDZIAŁ 1. Wstępna analiza sytuacji finansowej ZAKOŃCZENIEWykaz cytowanej literatury Część 5. Prezentacja graficzna - ekrany Jan Turyna - prof. dr hab., kierownik Katedry Finansów i Rachunkowości na Wydziale Zarządzania Uniwersytetu Warszawskiego. Specjalizuje się w problematyce rachunkowości finansowej, rachunkowości zarządczej, wykorzystywaniu technik informacyjnych w rachunkowości. 128 stron, B5, miękka oprawa Księgarnia nie działa. Nie odpowiadamy na pytania i nie realizujemy zamówien. Do odwolania !. |